 Timbra
IVA al 7% en RESICO 2027: qué es, a quién le conviene y cómo calcularlo
En redes circula como "en 2027 el RESICO solo pagará 7% de IVA". Es una buena noticia, pero no es exactamente eso. La Ley de Ingresos de la Federación (LIF) 2027 incluye una opción para que los contribuyentes del Régimen Simplificado de Confianza calculen el IVA que le entregan al SAT como el 7% de lo que cobran, en lugar de restar el IVA de sus gastos al IVA de sus ventas.
La tasa del IVA no baja. A tu cliente le sigues trasladando el IVA que corresponda, normalmente 16%. Lo que cambia es cuánto de ese IVA terminas pagando.
Estatus: aprobado por el Congreso, pendiente de publicación
La opción viene en la LIF 2027 (en la iniciativa, artículo 25, fracción XVIII). La Cámara de Diputados aprobó la LIF a mediados de octubre de 2026 y el Senado el 27 de octubre, y la remitió al Ejecutivo. Al 10 de noviembre de 2026 falta su publicación en el Diario Oficial de la Federación (DOF). Si se publica, aplicaría desde el 1 de enero de 2027.
Hasta que se publique el texto final y el SAT emita sus reglas, algunos detalles pueden cambiar. Más abajo señalamos los que todavía no están claros.
Cómo funciona la opción del 7%
Con el IVA normal, cada mes pagas:
IVA a pagar = IVA que cobraste (16% de tus ventas) − IVA que pagaste en tus gastos (acreditable) − IVA que te retuvieron
Con la opción del 7%, pagas:
IVA a pagar = 7% de lo efectivamente cobrado (sin IVA) − IVA que te retuvieron
Lo que pierdes al elegirla:
- No acreditas el IVA de tus gastos, compras ni inversiones. Ese IVA se vuelve un costo.
- No puedes cambiar a mitad de año. La opción se mantiene durante todo el ejercicio.
- Los pagos son definitivos. No hay ajuste anual de IVA.
Según los análisis del dictamen, la diferencia entre el IVA que cobras y el 7% que pagas no se considera ingreso para efectos de ISR.
La regla del 56%: cuándo te conviene
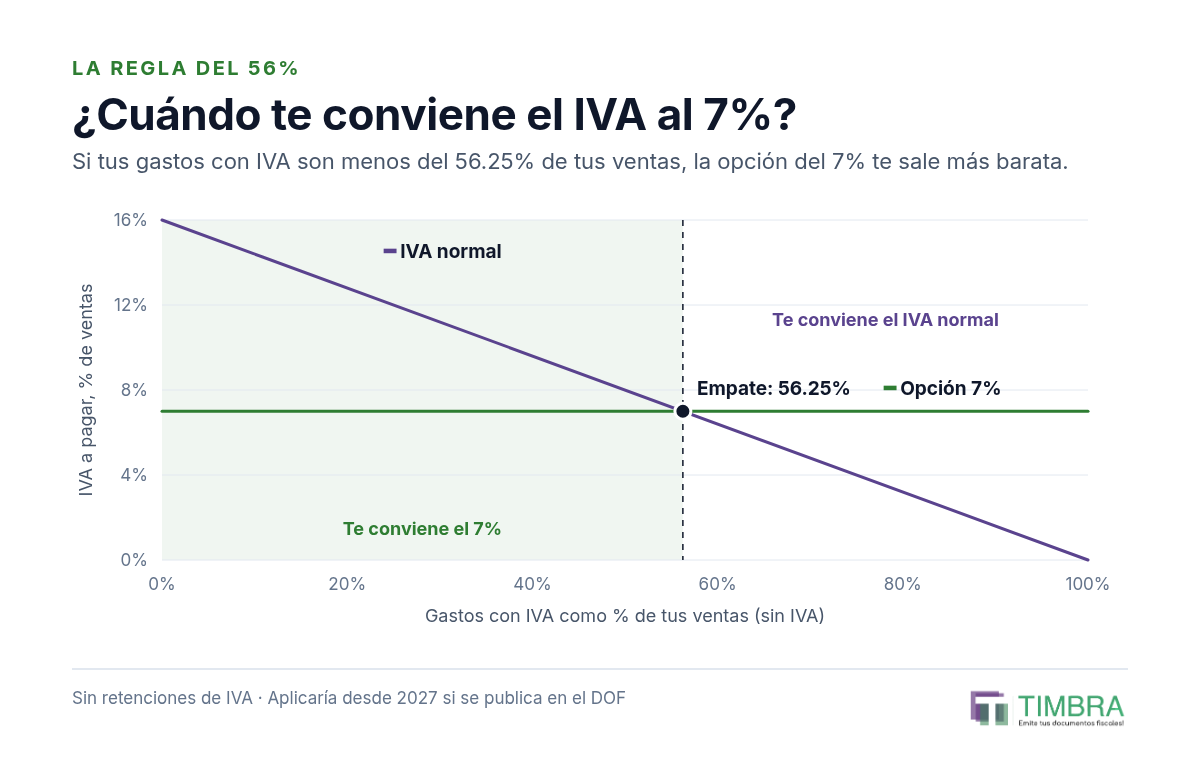
La cuenta es sencilla. Si tus gastos con IVA son bajos comparados con tus ventas, la opción te conviene. Si gastas mucho con IVA, no.
Las dos cuentas empatan cuando tus gastos gravados (sin IVA) son el 56.25% de tus ventas (sin IVA). Por debajo de eso, el 7% te sale más barato; por encima, te conviene el IVA normal.
Ejemplo 1: consultor que le factura a personas físicas
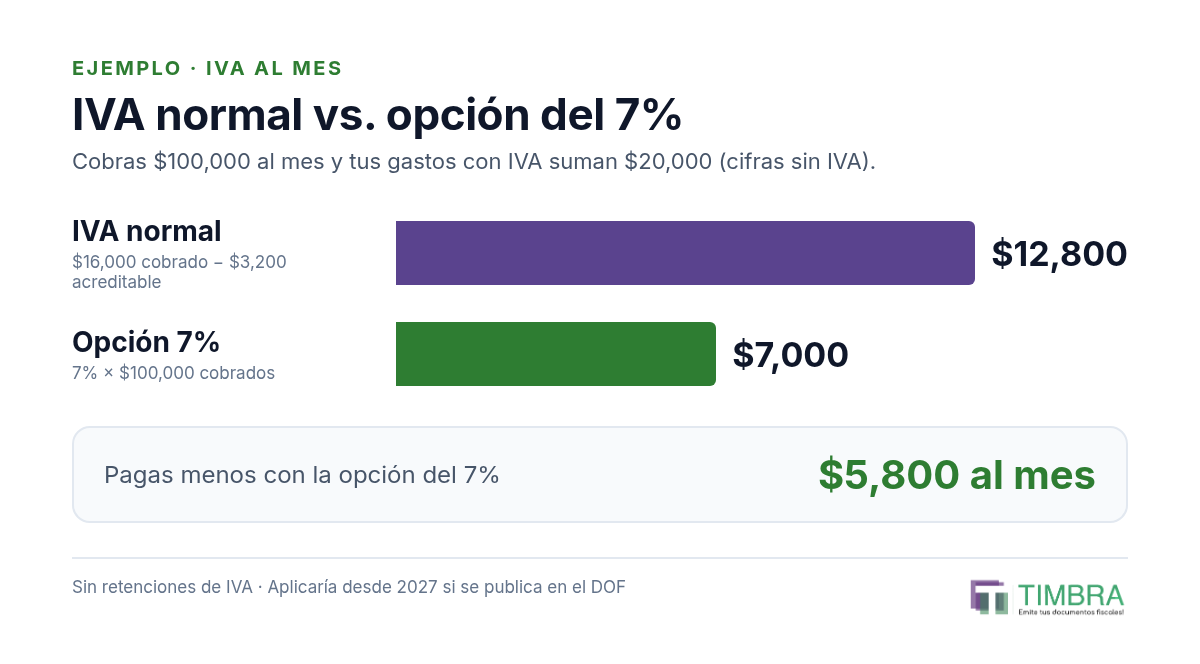
- Cobras $100,000 al mes (sin IVA). Tus gastos con IVA suman $20,000 (sin IVA).
- IVA normal: $16,000 − $3,200 = $12,800.
- Opción 7%: 7% × $100,000 = $7,000.
- Ahorro: $5,800 al mes.
Ejemplo 2: negocio con muchas compras
- Cobras $100,000 al mes. Tus compras y gastos con IVA suman $70,000.
- IVA normal: $16,000 − $11,200 = $4,800.
- Opción 7%: $7,000.
- Aquí la opción te cuesta $2,200 más al mes. Te conviene quedarte con el IVA normal.
El punto que falta aclarar: las retenciones de IVA
Si das servicios profesionales o rentas a una persona moral, ella te retiene dos terceras partes del IVA: el 10.67% del valor de la factura. Esa retención ya es mayor que el 7% de la opción.
El texto dice que el IVA retenido disminuye el impuesto a pagar, pero no aclara qué pasa con el sobrante. Veamos el ejemplo 1 si todo se lo facturas a personas morales:
- IVA que te retienen: 10.67% × $100,000 = $10,667.
- IVA normal: $16,000 − $3,200 − $10,667 = $2,133 a pagar.
- Opción 7%: $7,000 − $10,667 = −$3,667. No pagas nada, pero ¿ese sobrante se puede recuperar?
Si el sobrante no se puede recuperar ni compensar, tu beneficio real baja de $5,800 a unos $2,133 al mes. Si se puede, el beneficio es el mismo que sin retenciones. Esto dependerá del texto publicado y de las reglas del SAT, así que si le facturas sobre todo a empresas, espera a que se publiquen antes de decidir.
También hay diferencias entre los análisis sobre si las personas morales en RESICO podrán elegir la opción o solo las personas físicas. Conviene confirmarlo en el DOF.
Checklist antes de elegir el 7%
- Suma tus gastos con IVA de los últimos 12 meses y divídelos entre tus ventas (todo sin IVA). Si sale menos de 56%, la opción probablemente te conviene.
- Revisa a quién le facturas. Si la mayoría son personas morales que te retienen IVA, espera las reglas sobre el sobrante.
- Piensa en el año completo: si planeas una compra grande (equipo, vehículo, remodelación), perderías el IVA acreditable de esa inversión.
- Confirma el aviso al SAT y su plazo en las reglas que se publiquen.
- Sigue facturando con IVA al 16% (o la tasa que corresponda). Tu CFDI no cambia por elegir la opción.
Cómo te ayuda Timbra
En Timbra emites tus CFDI 4.0 en RESICO con las retenciones bien calculadas y llevas tu IVA cobrado, acreditable y retenido mes a mes. Con esos datos puedes hacer la comparación entre el IVA normal y el 7% con tus números reales, no con un promedio. Conoce los planes o crea tu cuenta.
Fuentes
- Cámara de Diputados, Aprueba Cámara de Diputados dictamen que expide la Ley de Ingresos de la Federación 2027: https://comunicacionsocial.diputados.gob.mx/index.php/boletines/aprueba-camara-de-diputados-en-lo-general-y-lo-particular-con-cambios-dictamen-que-expide-la-ley-de-ingresos-de-la-federacion-2027
- Milenio, Senado aprueba la Ley de Ingresos 2027: https://www.milenio.com/politica/senado-aprueba-la-ley-de-ingresos-2027
- El Imparcial, SAT bajará el IVA a 7% en 2027 pero solo a los negocios que se unan al RESICO: https://www.elimparcial.com/dinero/2026/09/28/sat-bajara-el-iva-a-7-en-2027-pero-solo-a-los-negocios-que-se-unan-al-resico-y-cumplan-con-estos-requisitos/
- Bloomberg Línea, Senado aprueba Ley de Ingresos 2027: https://www.bloomberglinea.com/latinoamerica/mexico/senado-aprueba-ley-de-ingresos-2027-con-deuda-publica-y-endurecimiento-de-deducciones/